Savoir comment établir un bilan comptable clair pour un meilleur pilotage de son entreprise n'est pas une question réservée aux seuls experts-comptables. Tout dirigeant, qu'il gère une TPE ou une PME de taille intermédiaire, a besoin de comprendre ce document pour prendre des décisions éclairées. Pourtant, selon des données sectorielles, près de 25 % des entreprises rencontrent des difficultés à produire un bilan lisible et exploitable. La raison ? Un manque de méthode, des données mal organisées, ou une confusion entre les différentes composantes du document. Bien construit, le bilan comptable devient un véritable tableau de bord financier. Mal préparé, il génère des angles morts dangereux pour la gestion quotidienne et la stratégie à long terme.
Les fondamentaux du bilan comptable
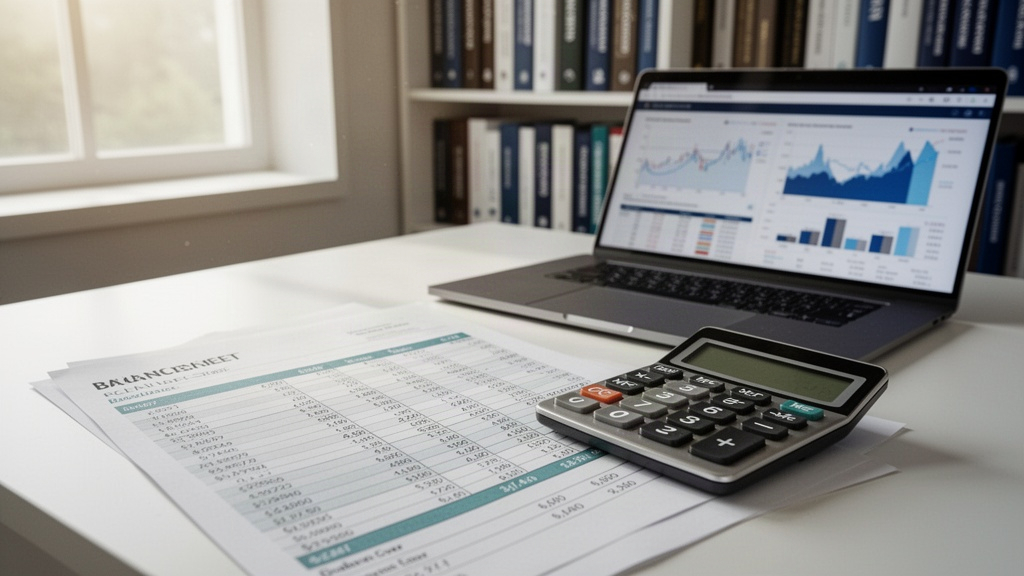
Le bilan comptable est un document qui photographie la situation financière d'une entreprise à un instant précis, généralement à la date de clôture de l'exercice. Il se divise en deux grandes colonnes : l'actif et le passif. L'actif regroupe tout ce que l'entreprise possède — liquidités, stocks, créances clients, immobilisations corporelles et incorporelles. Le passif, lui, recense tout ce qu'elle doit — dettes fournisseurs, emprunts bancaires, engagements fiscaux et sociaux.
Entre ces deux colonnes figure une troisième composante souvent sous-estimée : les capitaux propres. Ils représentent la richesse nette de l'entreprise, c'est-à-dire ce qui resterait si toutes les dettes étaient remboursées. Un niveau de capitaux propres négatif est un signal d'alerte sérieux. À l'inverse, des capitaux propres solides rassurent les partenaires financiers et facilitent l'accès au crédit.
L'Ordre des experts-comptables rappelle régulièrement que le bilan ne se lit pas seul. Il s'interprète en lien avec le compte de résultat et l'annexe comptable, qui précisent les méthodes d'évaluation retenues. Ces trois documents forment les comptes annuels, dont la production est une obligation légale pour la plupart des sociétés commerciales françaises.
La structure du bilan obéit à des normes comptables précises définies par le Plan Comptable Général (PCG). Les postes sont classés par ordre de liquidité croissante à l'actif, et par ordre d'exigibilité croissante au passif. Cette logique de présentation n'est pas anodine : elle permet de comparer rapidement les ressources disponibles aux obligations à court terme, ce que les financiers appellent l'analyse de la solvabilité.
Les Chambres de commerce et d'industrie proposent des formations pour aider les dirigeants à décrypter ces documents. Car comprendre la mécanique du bilan, c'est comprendre la santé réelle de son entreprise — bien au-delà du simple chiffre d'affaires affiché.
Étapes pour établir un bilan comptable clair
Produire un bilan lisible et fiable ne s'improvise pas. La démarche suit une logique précise, que l'entreprise travaille en interne avec un service comptable ou qu'elle délègue à un cabinet d'expertise comptable. Le délai légal pour établir un bilan après la clôture de l'exercice est de 3 mois, conformément aux dispositions du Code de commerce. Ce délai contraint oblige à une organisation rigoureuse tout au long de l'année.
Voici les étapes structurantes pour produire un bilan de qualité :
- Collecter et organiser toutes les pièces justificatives : factures, relevés bancaires, contrats de prêt, fiches de paie — aucun document ne doit manquer.
- Effectuer les inventaires physiques : stocks, immobilisations, créances douteuses. Un inventaire inexact fausse directement la valeur de l'actif.
- Réaliser les écritures de régularisation : charges constatées d'avance, produits à recevoir, dépréciations d'actifs. Ces ajustements garantissent le respect du principe d'indépendance des exercices.
- Rapprocher les comptes bancaires avec les soldes comptables pour détecter toute anomalie avant la clôture.
- Calculer et comptabiliser les amortissements sur les immobilisations selon les durées d'usage retenues.
- Valider les provisions pour risques et charges, notamment les litiges en cours ou les garanties accordées aux clients.
- Arrêter les comptes et éditer le bilan définitif, puis le soumettre à l'approbation des associés ou actionnaires dans le délai légal.
Chaque étape s'appuie sur le principe de prudence comptable : on ne comptabilise pas un gain probable, mais on provisionne une perte probable. Ce principe protège l'entreprise contre une vision trop optimiste de sa situation, qui pourrait induire des décisions risquées.
Le Ministère de l'Économie et des Finances précise via le portail Service Public les obligations déclaratives associées au dépôt des comptes annuels. Pour les sociétés anonymes et les SARL dépassant certains seuils, le dépôt au greffe du tribunal de commerce est obligatoire, rendant le bilan accessible aux tiers.
Les erreurs courantes à éviter lors de la clôture
Même des équipes expérimentées commettent des erreurs récurrentes lors de l'établissement du bilan. La première, et sans doute la plus répandue, est l'oubli des provisions. Une créance client non recouvrée depuis six mois sans provision entraîne une surévaluation de l'actif. Le bilan affiche alors une richesse fictive.
La confusion entre charges et immobilisations constitue un autre piège fréquent. Acheter un logiciel métier à 8 000 euros et le passer en charge sur l'exercice, plutôt qu'en immobilisation amortissable, minore artificiellement le résultat et déforme la structure du bilan. Les règles du PCG définissent précisément les seuils et critères d'immobilisation à respecter.
L'absence de rapprochement bancaire systématique génère des écarts inexpliqués entre les soldes comptables et les relevés réels. Ces écarts, même mineurs, signalent souvent des doubles saisies, des chèques non encaissés ou des prélèvements non comptabilisés. Les laisser sans traitement fragilise la fiabilité de l'ensemble du document.
Autre erreur classique : négliger les charges à payer de fin d'exercice. Une facture fournisseur reçue en janvier pour des prestations de décembre doit être rattachée à l'exercice clos. Sans ce rattachement, les charges sont sous-estimées et le résultat gonflé artificiellement — ce qui peut avoir des conséquences fiscales et des répercussions sur la distribution de dividendes.
Enfin, certains dirigeants confondent trésorerie et résultat. Une entreprise peut afficher un bénéfice comptable tout en manquant de liquidités, et inversement. Le bilan seul ne suffit pas à évaluer la capacité de l'entreprise à faire face à ses échéances immédiates. C'est pourquoi l'analyse du besoin en fonds de roulement (BFR) complète utilement la lecture du bilan.
Comment un bilan bien établi améliore le pilotage stratégique
Un bilan fiable transforme la manière dont un dirigeant pilote son entreprise. La lecture des ratios financiers calculés à partir du bilan — ratio de liquidité générale, ratio d'endettement, taux de rotation des stocks — fournit des indicateurs concrets pour ajuster la stratégie opérationnelle. Ces ratios ne sont utiles que si les données sous-jacentes sont exactes.
La capacité de négociation avec les banques dépend directement de la qualité du bilan présenté. Un établissement financier qui reçoit un bilan structuré, avec des capitaux propres solides et un endettement maîtrisé, accordera plus facilement un crédit à des conditions avantageuses. À l'inverse, un bilan approximatif ou présentant des incohérences soulève immédiatement des doutes sur la gestion de l'entreprise.
Pour les entreprises en phase de croissance ou de cession, le bilan joue un rôle déterminant dans la valorisation. Les repreneurs potentiels et les investisseurs analysent plusieurs exercices successifs pour détecter les tendances. Une progression régulière des capitaux propres et une gestion saine du BFR témoignent d'une gestion rigoureuse, bien plus que n'importe quel discours commercial.
Le bilan permet aussi d'anticiper les tensions de trésorerie. En comparant l'évolution du poste clients et du poste fournisseurs d'un exercice à l'autre, un dirigeant attentif détecte un allongement des délais de paiement avant que la crise de liquidités ne survienne. Cette lecture préventive est l'un des apports les plus concrets d'un bilan bien construit.
Mettre le bilan au service d'une gestion proactive
Attendre la clôture annuelle pour produire un bilan, c'est se priver d'informations pendant douze mois. Les entreprises les plus agiles pratiquent désormais des bilans intermédiaires, souvent trimestriels, qui permettent de corriger le tir en cours d'exercice. Cette approche, longtemps réservée aux grandes entreprises, devient accessible aux PME grâce aux logiciels comptables modernes qui automatisent une grande partie des écritures.
L'Ordre des experts-comptables encourage cette pratique de la comptabilité en temps quasi réel, soutenue par la dématérialisation des factures et la connexion directe entre les outils bancaires et les logiciels de gestion. Les normes comptables ont d'ailleurs évolué en 2026 pour faciliter la présentation de bilans simplifiés pour les très petites entreprises, sans sacrifier la fiabilité des informations.
Un bilan comptable n'est pas un document administratif à produire sous contrainte. C'est un outil de dialogue avec les associés, les banquiers, les fournisseurs stratégiques et les repreneurs éventuels. Lui accorder le soin qu'il mérite, c'est investir dans la crédibilité et la pérennité de l'entreprise. Les dirigeants qui traitent leur bilan comme un indicateur vivant, et non comme une obligation annuelle, prennent systématiquement de meilleures décisions — et plus tôt.